Woning = BV = Woning
- Verhuurde woning van € 500.000
- Uit box 3
- Verkoop aan je eigen BV
- Koopsom blijft als tegoed in de BV
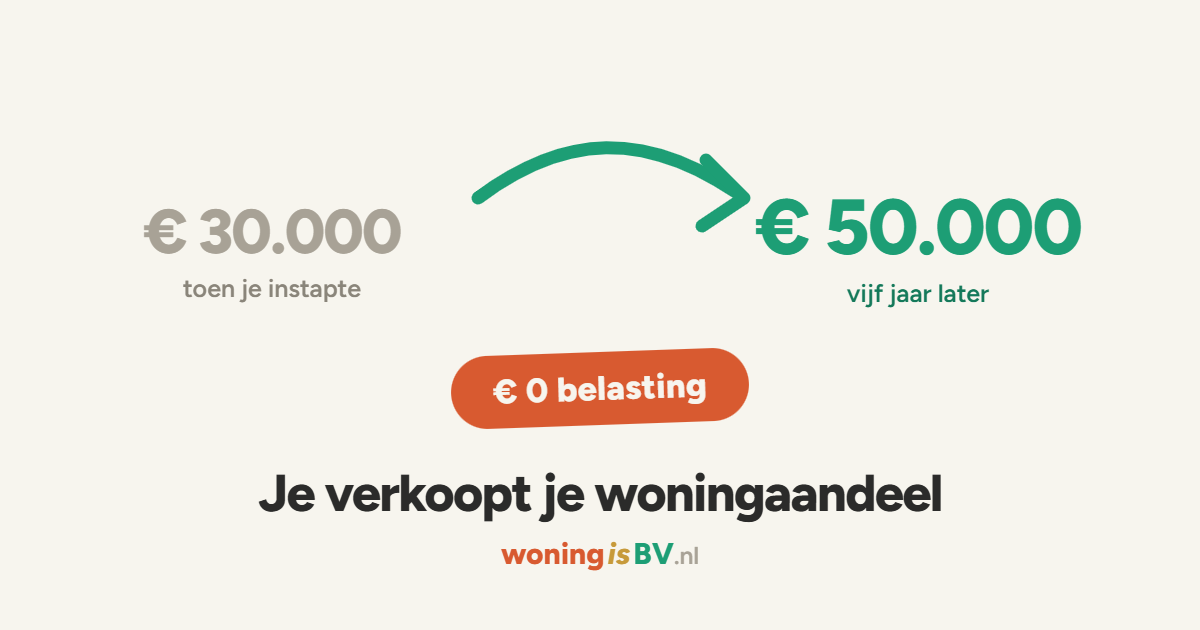
- Koopsom later onbelast eruit
Je verhuurde woning in een BV
Een middag over de woning in een eigen BV: van box 3 naar de BV, het woningaandeel, overdrachtsbelasting en certificering. Op het kantoor van Amsterdam Lawyers. € 197 excl. btw per deelnemer.
Programma en inschrijven →De tien voordelen
Elke verhuurde woning in een eigen BV. Klik op + voor de uitleg per punt.
Van box 3 naar box 2 Je woning uit de vermogensrendementsheffing, en in de BV.
De woning zit niet meer in privé-box 3, maar in de BV. Het rendement wordt belast in box 2 / vennootschapsbelasting in plaats van via de vermogensrendementsheffing. Bij verhuurd vastgoed kan dat aanzienlijk gunstiger uitpakken.
Kosten en afschrijving aftrekbaar Rente, onderhoud en beheer gaan van de winst af.
Financieringsrente, onderhoud en beheerkosten zijn in beginsel aftrekbaar van de winst. Afschrijving op het gebouw kan fiscaal tot de bodemwaarde (WOZ), dus bij woningen vaak beperkt — maar rente en kosten maken het verschil met box 3.
Risico-isolatie per pand Elk pand een eigen blokje, los van de rest.
Omdat elke woning in een aparte BV zit, is elk pand zelfstandig. Problemen of aansprakelijkheid rond het ene pand raken het andere niet.
Aandelenoverdracht in plaats van pandlevering Een pand overdragen door de aandelen te verkopen.
Een pand kan worden overgedragen door de aandelen van díe BV te verkopen, in plaats van het pand zelf te leveren. Dat maakt overdracht eenvoudiger en flexibeler.
STAK en certificering Zeggenschap gescheiden van economisch belang.
Met een STAK worden de aandelen gecertificeerd. Zo scheid je zeggenschap (bij het bestuur van de STAK) van economisch belang (het certificaat). Handig om zeggenschap te behouden en tegelijk flexibel economische belangen toe te wijzen aan investeerders of kinderen.
Overdracht van certificaten zonder notaris Certificaten over bij onderhandse akte — geen notaris nodig.
Omdat de aandelen gecertificeerd zijn, hoeft voor de overdracht van een belang geen notaris te worden ingeschakeld. Aandelen zelf overdragen vereist een notariële akte; certificaten kunnen bij onderhandse akte over. Dat maakt het verhandelen van belangen sneller, goedkoper en eenvoudiger.
Deelnemingsvrijstelling voor investeerders Meedoen vanuit je eigen BV of holding, onbelast rendement.
Een investeerder die vanuit zijn BV of holding een belang van minimaal 5% neemt, valt onder de deelnemingsvrijstelling (art. 13 Wet Vpb). Dividend én verkoopwinst op dat belang blijven dan onbelast in zijn holding — geen dubbele vennootschapsbelasting. De drempel is 5% van het nominaal gestort kapitaal; het aantal uitgegeven aandelen of certificaten bepaalt dus of elke investeerder boven die grens blijft.
Geen overdrachtsbelasting onder 1/3 Bijkopen zonder overdrachtsbelasting, zolang je onder eenderde blijft.
Er is pas overdrachtsbelasting verschuldigd als een verkrijger, al dan niet samen met verbonden personen of lichamen, een belang van tenminste 1/3e verkrijgt of uitbreidt. Wie daaronder blijft, kan bijkopen zonder overdrachtsbelasting. Wie al op of boven 1/3 zit, betaalt óók over verdere bijkoop, en verbonden partijen worden bij elkaar opgeteld. (Dit 1/3-belang heet in de overdrachtsbelasting verwarrend genoeg óók "aanmerkelijk belang", los van het aanmerkelijk belang in de inkomstenbelasting en van de 5%-drempel voor de deelnemingsvrijstelling.)
Investeren zonder het gezeur Wél in vastgoed, geen huurders, onderhoud of administratie.
Deelnemers investeren wél in vastgoed, maar zonder de rompslomp die er normaal bij hoort: geen huurders die je zelf moet regelen, geen onderhoud, geen administratie en geen dagelijks beheer. Ze nemen een belang en delen in het rendement, terwijl het praktische werk in de structuur wordt opgevangen.
Uitbouwbaar en intergenerationeel Schaalbaar, en jaar na jaar over te dragen aan de kinderen.
De structuur is schaalbaar: meerdere woning-BV's onder een houdster, certificaten toewijzen aan kinderen of medeïnvesteerders, en jaar na jaar in delen overhevelen. Zo sluit het aan bij vermogensoverdracht naar de volgende generatie.
Uitgelicht