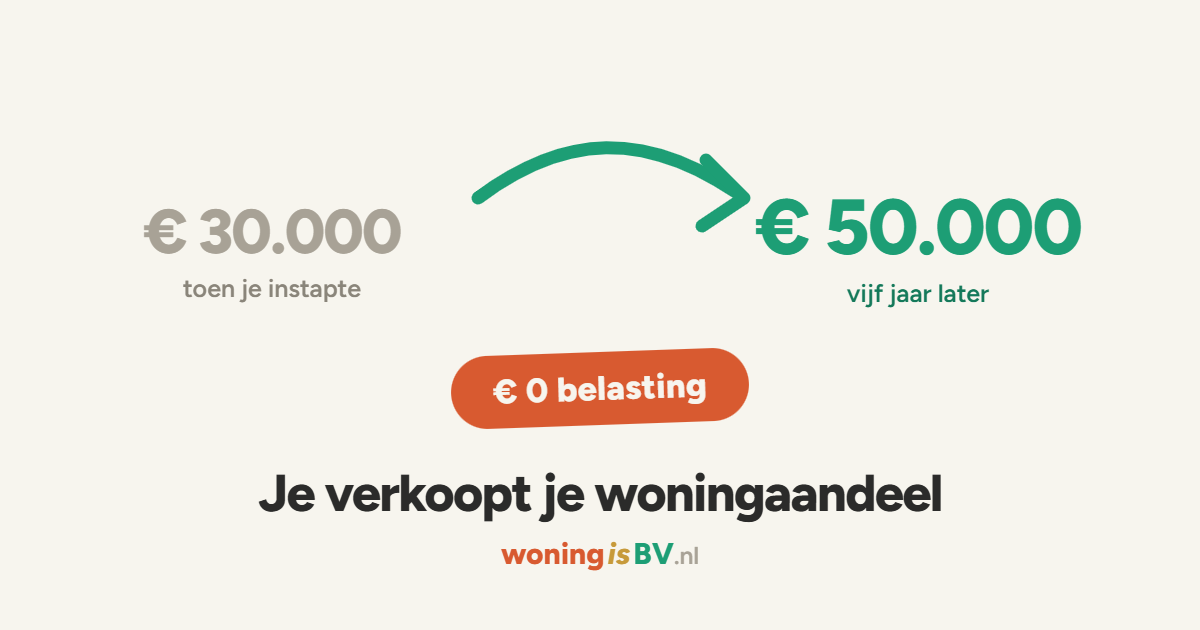
Vijf jaar geleden kocht je, vanuit je eigen BV, een woningaandeel: een belang in een BV waar maar één ding in zit, een verhuurde woning. Je betaalde er toen € 30.000 voor.
In die vijf jaar gebeurde wat er met verhuurde woningen meestal gebeurt. De huur kwam elke maand binnen, de woning-BV regelde het onderhoud en de administratie, en jij ontving je deel van de winst als dividend in je eigen BV. Ondertussen steeg de woning in waarde, en daarmee ook jouw aandeel. Vandaag is het € 50.000 waard.
Nu wil je verkopen. Je BV verkoopt het woningaandeel aan een andere BV.
En dan komen de twee vragen die iedereen zich op dit moment stelt.
Vraag 1: hoeveel belasting betaalt mijn BV over die € 50.000?
Je hebt € 20.000 winst gemaakt op het aandeel. Normaal denk je dan: daar gaat de fiscus een deel van opeisen.
Vraag 2: moet de koper overdrachtsbelasting betalen?
Dat is de logische gedachte. Als je een pand verkoopt dat in een BV zit en je verkoopt die BV, dan betaalt de koper normaal gesproken overdrachtsbelasting. Er wordt immers feitelijk een deel van een woning verkocht.
De antwoorden
Jouw belang in de woning-BV is 5% of meer. Daarmee valt de verkoop onder de deelnemingsvrijstelling. Dat betekent: de volledige verkoopopbrengst komt onbelast in je BV. Niet alleen de € 30.000 die je ooit betaalde, maar ook de € 20.000 winst. Geen vennootschapsbelasting over deze verkoop.
En de koper? Die koopt met jouw aandeel niet meer dan een derde van de woning-BV. Hij heeft alleen dit aandeel in bezit, verder niets in deze BV. Daarom betaalt hij geen overdrachtsbelasting, ondanks dat er feitelijk een gedeelte van een woning van eigenaar wisselt.
Dus na vijf jaar: dividend ontvangen, € 20.000 waardestijging, onbelast verkocht, en een koper die zonder overdrachtsbelasting instapt.
Bekijk de hele uitleg op woningisBV.nl →