Goud en vastgoed hebben één ding gemeen: je wilt ze allebei liever niet in box 3 hebben. Daar wordt je vermógen belast, of je nu rendement maakt of niet. Dus doe je wat elke ondernemer met een BV doet: je koopt het in de BV.
En dan gebeurt er iets prettigs. Zolang je niets verkoopt, wordt de waardestijging niet belast. Het goud wordt meer waard, de woning wordt meer waard, en je BV betaalt er geen cent belasting over. Dat is precies waarom je dit in een BV doet: je stelt de belasting uit.
Maar uitstel is geen afstel. Dat merk je op het moment dat je wilt verkopen.
Het goud: na tien jaar komt de rekening
Stel, na tien jaar besluit je het goud te verkopen. Het is flink meer waard geworden en je wilt je winst pakken.
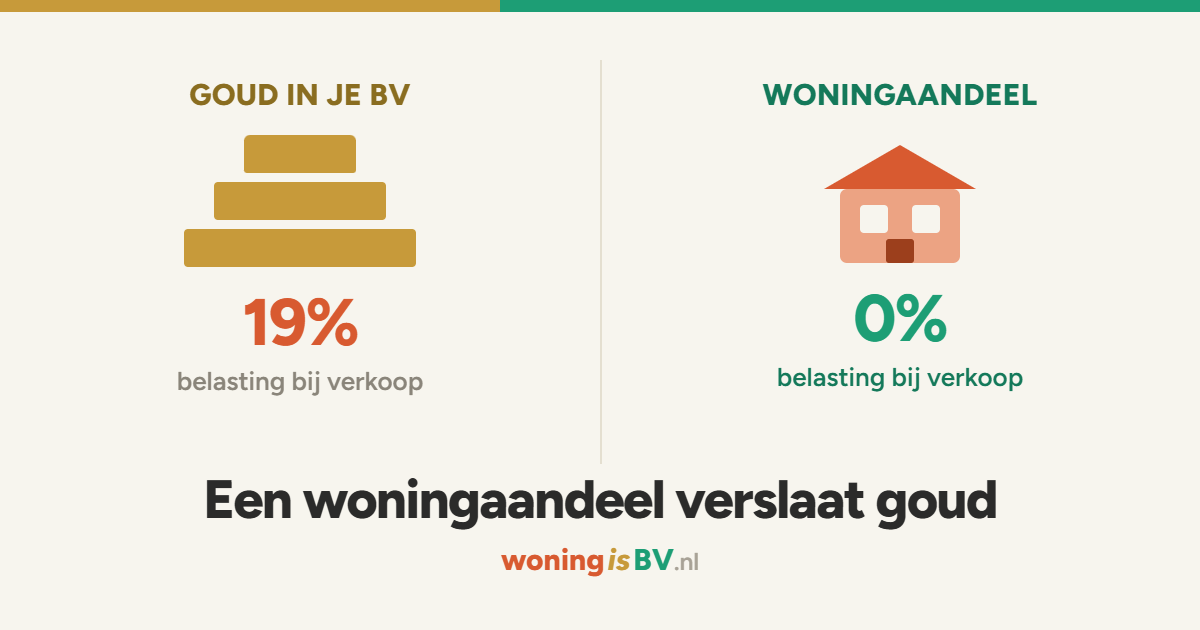
Op dat moment wordt de hele waardestijging in één keer zichtbaar in de winst van je BV. Tien jaar lang heb je belasting uitgesteld, en nu betaal je alsnog vennootschapsbelasting — 19% in de eerste schijf. Je houdt dus 81% over van de winst waar je tien jaar op hebt gewacht.
Niet slecht. Maar het kan beter.
Het woningaandeel: verkopen zonder afrekening
Bij een woningaandeel ligt het anders. Jouw BV houdt daar een aandeel in een andere BV — een BV waar maar één ding in zit: een verhuurde woning.
Besluit je na tien jaar dat je jouw deel van die woning wilt verkopen, dan verkoop je geen stuk vastgoed, maar een aandeel. En de winst op zo’n aandeel is bij een belang van 5% of meer volledig onbelast in je holding. Dat is de deelnemingsvrijstelling.
Geen 19%. Geen afrekening. De hele waardestijging komt binnen in je BV, en daar kun je hem meteen opnieuw investeren.
Ondertussen deed dat woningaandeel iets wat goud nooit doet: het keerde al die jaren dividend uit, uit de huur die in de woning-BV binnenkwam.
Goud stelt de belasting uit. Een woningaandeel laat hem verdwijnen — en betaalt onderweg ook nog dividend uit.
Bekijk de hele uitleg op woningisBV.nl →